电竞场馆议价能力,决定赛事落地与商业分成
电竞场馆议价能力,正在决定赛事落地与商业分成。上海梅赛德斯奔驰文化中心、深圳湾体育中心、成都金融城演艺中心谁能拿下LPL决赛,谁就掌握门票定价、赞助层级与周边消费入口。场馆不再只是收租金的房东,而是能谈排期、谈分成、谈转播权益与资源置换的产业玩家。
过去联赛方常先定城市,再由当地场馆配合执行。如今腾竞体育、王者荣耀职业联赛与和平精英职业联赛更早把场馆条件放进招商文件,要求座位数、舞美承重、直转播电力和交通疏散达标。上海、成都、深圳多座场馆为此改造,争取英雄联盟全球总决赛、MSI与KPL春季赛决赛落地。
议价能力的一部分来自稀缺。能承接万人级电竞赛事的场馆,需要兼顾舞台机械、灯光音响、低延迟网络、备用电游戏第一品牌力与粉丝动线。上海梅赛德斯奔驰文化中心、北京工人体育馆、杭州奥体中心体育场各有档期压力,热门周末被演唱会、体育比赛和展会争抢。赛事方若想锁定黄金档,必须接受更高租金或更复杂分成。
商业分成不再是简单租金。部分场馆采用保底租金加票房阶梯分成,票房超过约定线后,场馆可拿更高比例;赞助露出、包厢销售、餐饮与周边摊位也会进入谈判。EDG、JDG、BLG等俱乐部若参与主场运营,还要与场馆划分会员权益、观赛套餐和青训活动收入。分成比例每差几个点,一年可能相差数百万元。
场馆争取赛事,不只为几天租金。英雄联盟职业联赛、王者荣耀职业联赛、和平精英职业联赛和穿越火线职业联赛带来跨城粉丝,带动酒店、餐饮、打车与商场消费。成都金融城演艺中心、西安曲江竞技中心、佛山国际体育文化演艺中心都曾借赛事提升城市年轻形象。政府补贴与交通保障,也会变成场馆提高议价能力的筹码。
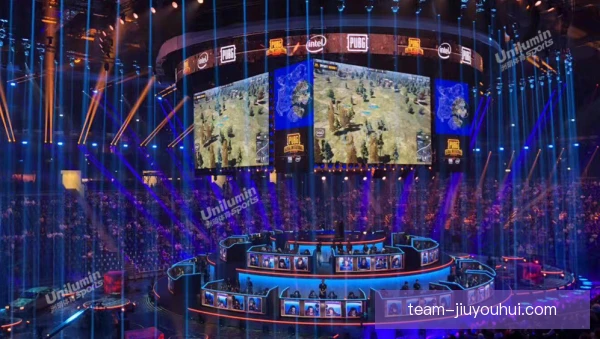
赛事方愿意让出场馆权益,是因为顶级场馆能保证直播画面、观众体验和商业交付。英雄联盟全球总决赛、季中冠军赛、王者荣耀世界冠军杯需要稳定电力、低延迟网络与大型舞台,普通体育馆难以满足。Faker、Uzi、JackeyLove等明星选手出现时,场馆座位、安保和应援物管理直接决定口碑。场馆把这些能力量化,就能在合同里换到更高分成。
城市之间也在竞争。上海拥有梅赛德斯奔驰文化中心、东方体育中心与静安体育中心,深圳有深圳湾体育中心和大运中心,成都、杭州、西安则用新建或改造场馆承接联赛主场。场馆越多,赛事方选择越多,单一场馆议价能力看似下降;但能同时满足顶级舞美、直转播和万人疏散的场馆仍少,核心资源依旧集中。
场馆运营方也在改变角色。EDG、WE、LGD、成都AG超玩会等俱乐部把主场搬进商业综合体,场馆与商场、酒店、电竞馆、餐饮联动,比赛日之外也做青训、粉丝见面会和品牌快闪。运营方若能自己生产内容、锁定俱乐部档期,就不只是被动等赛方询价,而是以年度合作、联合招商和股权合作提高议价筹码。
分成谈判的焦点是数据。票房、直播观看、周边销售、赞助激活到底由谁统计,直接影响结算。腾竞体育与KPL联盟推动票务系统、实名入场和线上数据打通,场馆则要求看到完整报表,避免只拿固定场租。部分合同加入阶梯条款,上座率超过八成、直播峰值破纪录时,场馆分成上浮;未达标则降低保底。
议价能力增强,根子在供需变化。大型演唱会、音乐节、体育比赛和电竞赛事都在争夺周末档期,优质场馆供不应求。电竞用户虽然线上观看习惯强,但线下门票、应援、限定周边和城市打卡仍有独特价值。赛事方若想制造话题,必须进入核心城市的核心场馆。场馆掌握档期,就掌握谈判节奏。
议价能力变化,直接改变俱乐部主场策略。JDG落地北京,BLG深耕上海,TES在长沙布局,武汉eStarPro与佛山GK把KPL主场做成城市名片。俱乐部希望场馆给出更长租期、更低保底和更多商业空间,场馆则希望俱乐部带来稳定人流与品牌曝光。双方从简单租赁走向联合运营,门票、会员、青训和商业招商都成为分成对象。
赛事落地会更集中。LPL、KPL、PEL与英雄联盟全球总决赛倾向选择交通便利、场馆成熟、政府支持明确的城市。上海、成都、深圳、杭州、西安因此获得更多顶级赛事,周边城市若没有同等场馆,只能承接次级联赛、粉丝见面会或青训赛事。场馆议价能力越强,赛事方越难用低价换落地;小场馆则要通过差异化服务争取生存空间。
这意味着场馆从空间提供者变成产业节点。Faker、Kkoma、Tabe等选手与教练带来的内容热度,需要场馆用声光电、互动和转播技术放大;赞助商也不再只买广告牌,而是购买现场体验与社交传播。场馆若能整合赛事、俱乐部、政府和品牌,就能在落地权与分成谈判中占据主动,甚至参与赛事IP的长期开发,而不只是收场租。
往后的合同会更细。保底、阶梯分成、排他档期、舞美改造、票务系统、安保责任和直播带宽都会被写进条款。场馆与赛事方可能共建数据中台,按票房、赞助、周边和线上观看综合结算。MSI、KPL春季赛、王者荣耀世界冠军杯等赛事若继续扩军,场馆会要求更长周期和更多自主招商权,风险共担也会成为常态。
电竞场馆议价能力,最终会重塑赛事地理与商业分配。谁拥有稀缺档期、成熟技术和稳定客流,谁就能让LPL、KPL、PEL与全球赛事认真坐下来谈落地和分成。俱乐部、城市与品牌也会跟着重新站队。场馆若只靠涨价,短期得利却可能失去长期伙伴;若能与赛事方共同做大票房、内容和城市消费,分成才会从零和博弈变成可持续生意。